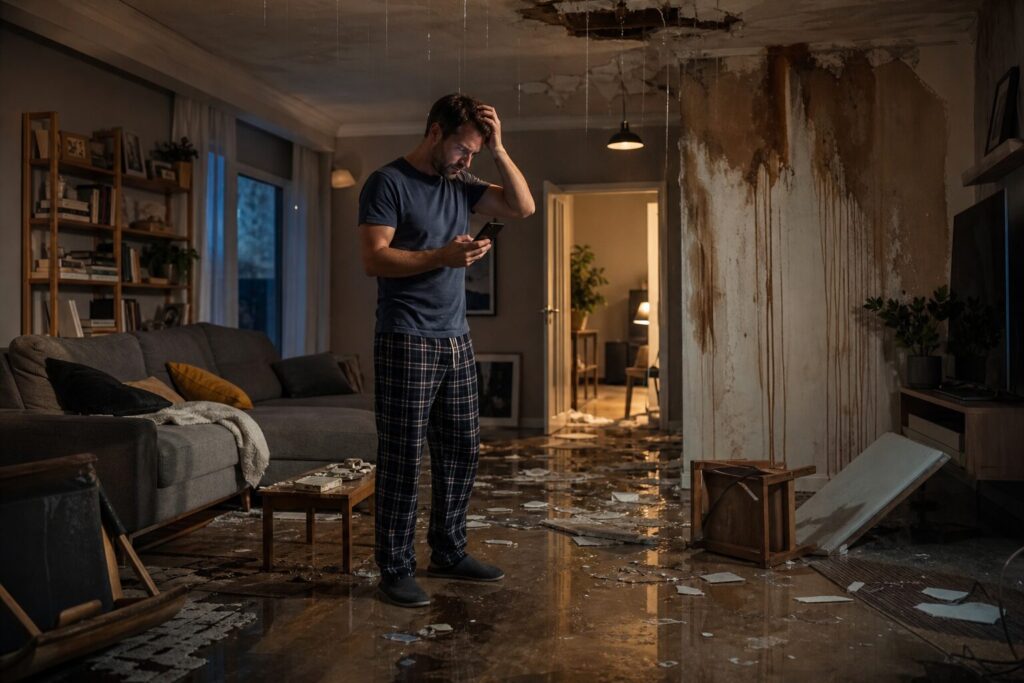
Es war ein Dienstagabend im Januar, als bei Familie Brenner das Telefon klingelte. Der Nachbar war dran, mit zittriger Stimme: Aus dem Obergeschoss ihres Hauses tropfe Wasser, mitten durch die Decke des Wohnzimmers. Ein geplatztes Rohr in der ungenutzten Gästewohnung hatte sich seit Stunden unbemerkt seinen Weg durch Dämmung, Estrich und schließlich bis zur Nachbarwohnung gebahnt. Als Herr Brenner Stunden später vor dem durchweichten Parkett stand, stellte er sich die Frage, die sich irgendwann jeder Hausbesitzer stellt: Welche Versicherung greift jetzt eigentlich – und welche hätte er sich eigentlich sparen können? Genau an diesem Punkt beginnt die eigentliche Herausforderung des Eigenheimbesitzes. Nicht die Finanzierung, nicht der Bauprozess, sondern die Frage, wie man sich gegen die Risiken absichert, die man sich nicht aussuchen kann.
Die Wohngebäudeversicherung gilt unter Fachleuten zu Recht als das Rückgrat jeder Absicherung fürs Eigenheim. Sie springt ein, wenn Leitungswasser wie bei den Brenners Schäden verursacht, wenn ein Sturm Dachziegel abdeckt, wenn ein Blitzschlag die Elektrik lahmlegt oder ein Feuer Teile des Gebäudes zerstört. Wichtig ist dabei, dass diese Police nicht das bewegliche Hab und Gut schützt, sondern das Gebäude selbst – also Mauerwerk, fest verbaute Böden, Heizungsanlage, Dach und oft auch fest installierte Einbauküchen. Wer sein Haus mit einem Kredit finanziert hat, wird ohnehin kaum um diese Versicherung herumkommen, da Banken sie in aller Regel zur Bedingung für die Darlehensvergabe machen. Doch auch wer sein Eigenheim bereits abbezahlt hat, sollte sich bewusst machen, dass ein Totalschaden ohne Versicherungsschutz den finanziellen Ruin bedeuten kann.
Entscheidend ist dabei weniger die Frage, ob man überhaupt eine Wohngebäudeversicherung abschließt, sondern wie der Vertrag im Detail ausgestaltet ist. Viele Policen unterscheiden sich erheblich darin, ob Schäden durch Rückstau bei Starkregen mitversichert sind, ob Elementarschäden wie Hochwasser oder Erdrutsch eingeschlossen sind und wie hoch die Versicherungssumme tatsächlich angesetzt wurde. Eine Unterversicherung, bei der das Haus zu niedrig bewertet wurde, kann im Schadensfall dazu führen, dass der Versicherer nur anteilig zahlt – ein Detail, das viele Hausbesitzer erst dann bemerken, wenn es zu spät ist.
Neben dem Gebäude selbst braucht es Schutz für das, was sich darin befindet. Hier kommt die Hausratversicherung ins Spiel, die Möbel, Elektronik, Kleidung und persönliche Gegenstände gegen Feuer, Einbruchdiebstahl, Leitungswasser und Sturmschäden absichert. Gerade bei einem Einfamilienhaus mit größerer Wohnfläche und entsprechend mehr Inventar lohnt sich ein genauer Blick auf die Versicherungssumme, denn pauschale Berechnungen nach Quadratmetern treffen nicht immer die tatsächlichen Werte, die sich über Jahre an Einrichtung, Technik und persönlichen Anschaffungen angesammelt haben. Besonders wertvolle Gegenstände wie Schmuck, Kunstwerke oder teure Fahrräder sind in vielen Standardverträgen nur bis zu bestimmten Grenzen mitversichert, sodass es sich lohnt, solche Posten gesondert zu benennen und abzusichern.
Wer zudem ein Homeoffice eingerichtet hat, sollte prüfen, ob berufliche Arbeitsmittel wie Laptop oder Bildschirm ebenfalls unter den Versicherungsschutz fallen, denn hier gibt es je nach Anbieter deutliche Unterschiede. Ein Risiko, das viele Hausbesitzer unterschätzen, betrifft nicht das eigene Eigentum, sondern die Haftung gegenüber Dritten. Die private Haftpflichtversicherung übernimmt Schäden, die man selbst oder Familienmitglieder anderen Personen zufügen – sei es, weil beim winterlichen Fegen ein Passant auf dem spiegelglatten Gehweg ausrutscht, oder weil ein herabfallender Ast vom eigenen Grundstück das Auto des Nachbarn beschädigt.
Als Eigentümer eines bebauten Grundstücks trägt man eine sogenannte Verkehrssicherungspflicht, die deutlich weiterreicht als bei Mietern. Wer sein Haus zudem teilweise vermietet, etwa eine Einliegerwohnung, braucht zusätzlich eine Haus- und Grundbesitzerhaftpflicht, die speziell auf die Risiken als Vermieter zugeschnitten ist und beispielsweise greift, wenn ein Mieter durch ein marodes Treppengeländer zu Schaden kommt. Diese Unterscheidung wird in der Praxis häufig übersehen, da viele glauben, die private Haftpflicht decke automatisch auch vermietete Gebäudeteile ab.
In diesem Zusammenhang lohnt sich auch ein Blick auf diesen Artikel zum Thema: Wann sich ein Treppenlift lohnt.
Neben diesen drei Säulen – Wohngebäude, Hausrat und Haftpflicht – gibt es eine Reihe weiterer Policen, deren Sinnhaftigkeit stark vom individuellen Haus und seiner Lage abhängt. Die Elementarschadenversicherung, oft als Ergänzung zur Wohngebäudeversicherung angeboten, gewinnt angesichts häufigerer Wetterextreme zunehmend an Bedeutung, gerade für Grundstücke in Flussnähe oder in Regionen mit erhöhtem Starkregenrisiko. Wer eine Photovoltaikanlage auf dem Dach betreibt, sollte klären, ob diese bereits über die Wohngebäudeversicherung mitversichert ist oder ob eine eigenständige Photovoltaikversicherung sinnvoller ist, die auch Ertragsausfälle und Schäden durch Tierverbiss an Kabeln abdeckt.
Auch eine Glasversicherung kann je nach Bauweise des Hauses, etwa bei großen Fensterfronten oder einem Wintergarten, eine sinnvolle Ergänzung sein, auch wenn sie in den seltensten Fällen existenziell ist. Weniger offensichtlich, aber nicht minder wichtig, ist der Blick auf die eigene Arbeitskraft und Gesundheit im Zusammenhang mit dem Eigenheim. Wer über Jahrzehnte einen Kredit abzahlt, sollte sich fragen, was im Falle einer Berufsunfähigkeit oder eines vorzeitigen Todesfalls mit der Finanzierung geschieht.
Eine Risikolebensversicherung oder eine Berufsunfähigkeitsversicherung zählt zwar nicht im engeren Sinne zu den Hausversicherungen, hängt aber eng mit der Sicherheit des Eigenheims zusammen, da im Ernstfall die monatlichen Raten weiterlaufen, während das Einkommen wegbricht. Viele Banken empfehlen daher bei der Baufinanzierung, diesen Aspekt parallel zu bedenken, auch wenn er selten im gleichen Atemzug mit Sturm- oder Leitungswasserschäden genannt wird.
Passend dazu haben wir einen weiteren Beitrag zum Thema: Heizung erneuern: Welche Heizsysteme 2026 gefördert werden.
Am Ende zeigt sich, dass es nicht die eine perfekte Versicherungskombination für jedes Haus gibt, sondern dass Lage, Bauweise, Nutzung und persönliche Lebenssituation den Ausschlag geben, welche Policen tatsächlich sinnvoll sind. Familie Brenner hat nach dem Wasserschaden ihre Verträge noch einmal gründlich durchleuchtet und dabei festgestellt, dass ihre Wohngebäudeversicherung zwar Leitungswasserschäden abdeckte, der Rückstauschutz bei Starkregen jedoch fehlte – ein Detail, das sie bei Vertragsabschluss Jahre zuvor schlicht übersehen hatten.
Wer sein Eigenheim langfristig schützen möchte, sollte daher nicht nur prüfen, welche Versicherungen grundsätzlich bestehen, sondern vor allem, was in den jeweiligen Vertragsbedingungen konkret geregelt ist. Ein Gespräch mit einem unabhängigen Versicherungsberater oder der Verbraucherzentrale kann dabei helfen, Lücken im Versicherungsschutz aufzudecken, bevor der nächste Rohrbruch, Sturm oder Starkregen zeigt, wo genau die eigene Absicherung endet.
Versicherungsvermittler aus dem Verzeichnis
Geben Sie Ihre Postleitzahl ein, um Betriebe in Ihrer Nähe zu sehen.
Zur Reihenfolge: Betriebe mit gebuchtem Premium- oder Business-Paket werden vorrangig angezeigt.
Finanz- und Versicherungsmakler Sander GmbH
Kiefernweg 2, 65520 Bad Camberg
Versicherungen in Bad Camberg.
Versicherungen
Luca Juliano Illig
Tiergartenstr. 94, 01705 Freital
Noch Fragen offen? Im Hausbesitzer-Forum tauschen sich Eigentümer über Planung, Handwerkersuche und Kosten aus. Zum Forum → (öffnet in neuem Fenster)
VersicherungenHäufig gestellte Fragen
Welche Versicherungen sind für Hausbesitzer unerlässlich?
Die Wohngebäudeversicherung, Hausratversicherung und private Haftpflichtversicherung sind für Hausbesitzer unerlässlich. Diese Policen bieten umfassenden Schutz gegen verschiedene Risiken.
Was deckt eine Wohngebäudeversicherung ab?
Eine Wohngebäudeversicherung deckt Schäden am Gebäude selbst ab, wie Feuer, Sturm, Leitungswasser und weitere Elementarschäden. Es ist wichtig, die genauen Bedingungen der Police zu prüfen.
Wie wichtig ist eine Hausratversicherung?
Eine Hausratversicherung ist wichtig, um persönliche Gegenstände wie Möbel und Elektronik abzusichern. Sie schützt vor Verlust durch Feuer, Einbruch oder Wasserschäden.
Was ist eine Verkehrssicherungspflicht?
Die Verkehrssicherungspflicht verpflichtet Eigentümer, dafür zu sorgen, dass von ihrem Grundstück keine Gefahren für Dritte ausgehen. Dies betrifft insbesondere die Sicherheit von Wegen und Zugängen.
Wann sollte ich einen Versicherungsberater konsultieren?
Ein Versicherungsberater kann helfen, Lücken im Versicherungsschutz zu identifizieren. Es ist ratsam, regelmäßig die bestehenden Verträge zu überprüfen und gegebenenfalls anzupassen.
Zu diesem Beitrag: Mit KI-Unterstützung erstellt am 04.10.2026, kann Fehler enthalten.