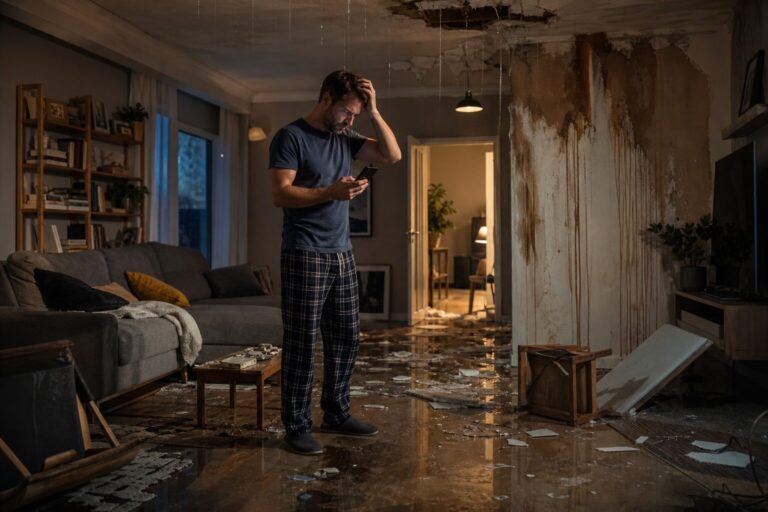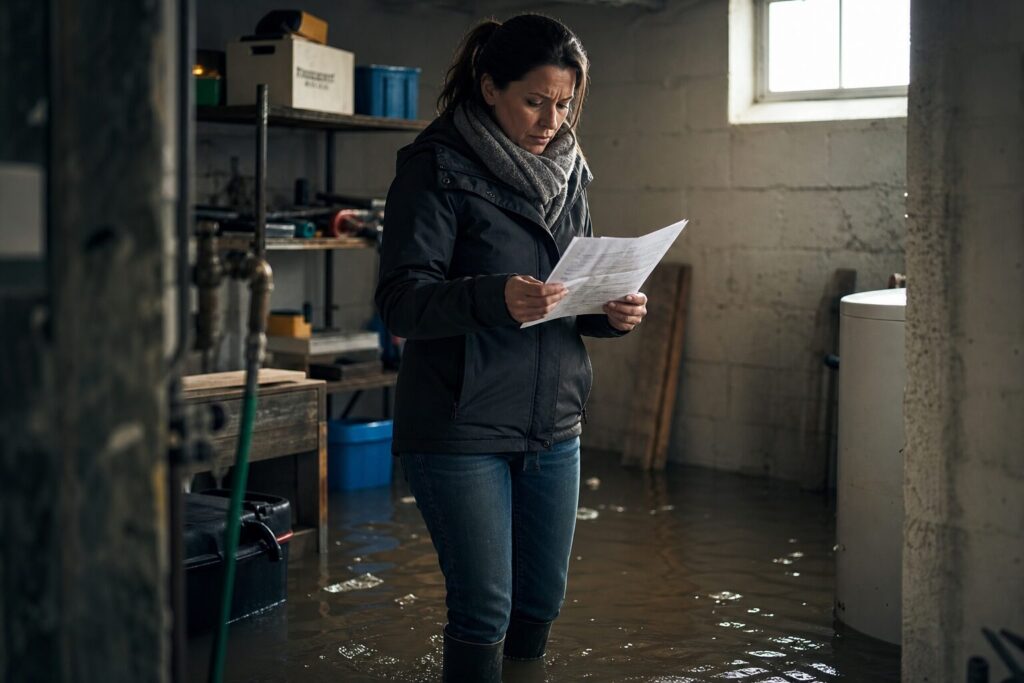
Als Familie Brenner an einem Februarmorgen in ihren Keller ging, um die Heizung zu kontrollieren, stand das Wasser bereits zehn Zentimeter hoch. Ein geplatztes Rohr hatte über Nacht ganze Arbeit geleistet, der Estrich war durchnässt, die Elektrik beschädigt, der Schaden belief sich auf einen fünfstelligen Betrag. Die Brenners atmeten auf, schließlich hatten sie eine Wohngebäudeversicherung. Doch als der Gutachter der Versicherung die Unterlagen prüfte, kam eine böse Überraschung: Der Vertrag war vor vielen Jahren abgeschlossen worden, ohne dass die Wohnfläche nach einem Dachausbau angepasst wurde. Die Versicherung sprach von Unterversicherung und kürzte die Leistung erheblich. Was wie ein Einzelfall klingt, passiert in Deutschland regelmäßig, und meist liegt es nicht an der Versicherung selbst, sondern an vermeidbaren Fehlern im Umgang mit dem eigenen Vertrag.
Der wohl häufigste Stolperstein ist genau jene Unterversicherung, die der Familie Brenner so teuer zu stehen kam. Viele Wohngebäudeversicherungen arbeiten mit dem sogenannten Wert 1914, einer rechnerischen Bezugsgröße, die den Neubauwert eines Hauses auf Basis des Baupreisniveaus von 1914 abbildet und über einen Baupreisindex jährlich fortgeschrieben wird. Dieses System funktioniert nur zuverlässig, wenn die ursprünglichen Angaben zum Gebäude korrekt waren und bei Veränderungen aktualisiert wurden. Wer anbaut, einen Keller ausbaut, ein Dachgeschoss zu Wohnraum macht oder eine Garage errichtet, erhöht damit automatisch den Wiederaufbauwert seines Hauses. Wird die Versicherung darüber nicht informiert, entsteht eine Lücke zwischen dem tatsächlichen Wert und der versicherten Summe. Im Schadenfall wendet der Versicherer dann die sogenannte Unterversicherungsklausel an und zahlt nur noch einen Anteil, der dem Verhältnis zwischen versicherter und tatsächlich notwendiger Summe entspricht.
Wer größere bauliche Veränderungen vornimmt, sollte deshalb von sich aus Kontakt zur Versicherung aufnehmen und die Angaben zur Wohnfläche sowie zur Bauausstattung überprüfen lassen, statt sich auf einen einmal abgeschlossenen Vertrag zu verlassen. Ein zweiter, oft unterschätzter Fehler betrifft die sogenannten Obliegenheiten, also die Pflichten, die Versicherte während der Vertragslaufzeit erfüllen müssen. Dazu zählt beispielsweise die Meldung, wenn ein Gebäude über längere Zeit leer steht, etwa weil ein Erbfall ungeklärt ist oder ein Umzug sich verzögert. Auch wer sein Haus vermietet, obwohl der Vertrag ursprünglich für Eigennutzung abgeschlossen wurde, muss dies der Versicherung mitteilen.
Ebenso wichtig ist die regelmäßige Kontrolle von Wasserleitungen, insbesondere wenn das Gebäude in der kalten Jahreszeit nicht durchgehend beheizt wird, da Frostschäden an Rohren sonst als Verstoß gegen die Sorgfaltspflicht gewertet werden können. Diese Pflichten wirken auf den ersten Blick wie Kleinigkeiten, doch im Schadenfall prüft die Versicherung genau, ob sie eingehalten wurden. Wird eine Verletzung festgestellt, kann dies von einer Kürzung der Leistung bis zur vollständigen Ablehnung des Schadens reichen. Es lohnt sich daher, den eigenen Versicherungsvertrag einmal in Ruhe durchzulesen und sich bewusst zu machen, welche Mitteilungspflichten dort festgehalten sind, anstatt sie im Alltag zu übersehen.
In diesem Zusammenhang lohnt sich auch ein Blick auf diesen Artikel zum Thema: Umzug häufige Fehler vermeiden.
Ein weiterer klassischer Fehler entsteht bereits beim Abschluss der Versicherung, wenn allein der Preis über die Wahl des Tarifs entscheidet. Wohngebäudeversicherungen unterscheiden sich erheblich darin, welche Gefahren sie abdecken. Die Basisabsicherung umfasst in der Regel Schäden durch Feuer, Leitungswasser, Sturm und Hagel. Wer jedoch in einer Region mit erhöhtem Überschwemmungsrisiko lebt oder generell auf der sicheren Seite sein möchte, sollte prüfen, ob eine Absicherung gegen weitere Elementarschäden wie Starkregen, Rückstau oder Erdrutsch eingeschlossen ist. Gerade Starkregenereignisse haben in den vergangenen Jahren deutlich zugenommen, und viele Hausbesitzer stellen erst nach einem überfluteten Keller fest, dass ihr Vertrag diesen Fall gar nicht vorsah.
Ebenso wichtig ist der Einschluss von grober Fahrlässigkeit, da Versicherer ansonsten die Leistung kürzen können, wenn ein Schaden auf ein Versehen der Bewohner zurückzuführen ist, etwa eine vergessene, über Nacht offen gelassene Dachluke während eines Unwetters. Ein günstiger Tarif, der im entscheidenden Moment nicht greift, ist am Ende teurer als eine umfassendere, aber solide Absicherung. Auch nach Jahren im selben Vertrag lohnt sich ein kritischer Blick, denn viele Policen werden einmal abgeschlossen und dann nie wieder angefasst. Bauliche Standards, Materialpreise und gesetzliche Vorgaben verändern sich, und mit ihnen auch der Wiederaufbauwert eines Gebäudes.
Wer über viele Jahre keine Anpassung vorgenommen hat, läuft Gefahr, dass sich unbemerkt eine Unterversicherung eingeschlichen hat, selbst ohne bauliche Veränderungen, allein durch gestiegene Handwerkerpreise und Materialkosten. Es empfiehlt sich daher, den Vertrag alle paar Jahre gemeinsam mit einem unabhängigen Berater oder direkt mit der Versicherung durchzugehen und zu klären, ob die Deckungssumme noch realistisch ist. Gleiches gilt für Selbstbehalte, die im Laufe der Zeit vereinbart wurden, um die Prämie zu senken. Diese können im Schadenfall zu einer spürbaren finanziellen Belastung werden, wenn sie nicht mehr zur aktuellen Lebenssituation passen.
Passend dazu haben wir einen weiteren Beitrag zum Thema: Treppenlift häufige Fehler vermeiden.
Am Ende zeigt der Fall der Familie Brenner vor allem eines: Die Wohngebäudeversicherung ist kein Produkt, das man einmal abschließt und dann vergisst, sondern ein Vertrag, der mit dem Haus und seinen Bewohnern mitwachsen muss. Wer regelmäßig prüft, ob Wohnfläche, Nutzung und Ausstattung noch mit den Angaben im Vertrag übereinstimmen, wer Mitteilungspflichten ernst nimmt und wer bei der Tarifwahl nicht allein auf den Preis schaut, reduziert das Risiko böser Überraschungen erheblich. Es kann hilfreich sein, den eigenen Vertrag einmal von einem unabhängigen Versicherungsberater oder einer Verbraucherorganisation prüfen zu lassen, insbesondere nach größeren Veränderungen am Haus oder nach vielen Jahren ohne Anpassung. So lässt sich vermeiden, dass ausgerechnet im Moment des Schadens, wenn das Wasser im Keller steht oder der Sturm das Dach abgedeckt hat, die vermeintliche Sicherheit sich als Lücke im eigenen Vertrag entpuppt.
Betriebe für Wohngebäudeversicherung
Dienstleister aus dem Verzeichnis. Geben Sie Ihre Postleitzahl ein, um Betriebe in Ihrer Nähe zu sehen.
Zur Reihenfolge: Betriebe mit gebuchtem Premium- oder Business-Paket werden vorrangig angezeigt.
Finanz- und Versicherungsmakler Sander GmbH
Kiefernweg 2, 65520 Bad Camberg
Versicherungen in Bad Camberg.
VersicherungenHäufig gestellte Fragen
Was ist eine Wohngebäudeversicherung?
Die Wohngebäudeversicherung schützt Eigentümer vor finanziellen Schäden, die durch bestimmte Gefahren wie Feuer, Leitungswasser oder Sturm entstehen können.
Wie erkenne ich eine Unterversicherung?
Eine Unterversicherung liegt vor, wenn die Versicherungssumme niedriger ist als der tatsächliche Wiederaufbauwert des Gebäudes. Regelmäßige Überprüfungen sind wichtig.
Welche Obliegenheiten habe ich als Versicherter?
Versicherte müssen bestimmte Pflichten erfüllen, wie die Meldung von Leerstand oder baulichen Veränderungen, um den Versicherungsschutz nicht zu gefährden.
Wie oft sollte ich meinen Vertrag überprüfen?
Es wird empfohlen, den Versicherungsvertrag alle paar Jahre zu überprüfen, insbesondere nach baulichen Veränderungen oder Preissteigerungen.
Was passiert bei grober Fahrlässigkeit?
Wenn ein Schaden durch grobe Fahrlässigkeit verursacht wird, kann der Versicherer die Leistung kürzen oder im schlimmsten Fall ganz verweigern.
Zu diesem Beitrag: Mit KI-Unterstützung erstellt am 04.10.2026, kann Fehler enthalten.